
Comprendre notre rapport a l’argent et ses implications
L’argent, un miroir de notre histoire

Lorsque nous parlons d’argent, nous avons souvent tendance à croire que tout est une question de chiffres.
Nous pensons qu’il suffit de gagner davantage, de mieux gérer son budget ou de choisir les bons placements pour améliorer sa situation financière.
Pourtant, si l’argent n’était qu’une affaire de calcul, toutes les personnes ayant le même revenu prendraient les mêmes décisions.
Or, ce n’est absolument pas le cas.
Deux personnes qui gagnent exactement le même salaire peuvent avoir des situations financières totalement différentes.
L’une parvient à épargner chaque mois, à investir régulièrement et à préparer sereinement son avenir.
L’autre termine chaque mois à découvert, accumule les crédits ou ressent une angoisse permanente dès qu’une dépense imprévue survient.
Et pourtant, leurs revenus sont identiques.
La différence ne vient donc pas uniquement de l’argent qu’elles gagnent.
Elle vient surtout de leur rapport à l’argent.
Car l’argent n’est jamais neutre.
Il est chargé d’émotions, de souvenirs, de croyances et d’expériences qui influencent nos comportements, souvent sans que nous en ayons conscience.
Pour certains, l’argent représente la sécurité.
Pour d’autres, il symbolise la liberté.
Certaines personnes y voient une source de pouvoir, tandis que d’autres l’associent au stress, à la culpabilité ou même à des conflits familiaux.
Notre manière de dépenser, d’épargner ou d’investir est donc rarement le fruit du hasard.
Elle est souvent le résultat d’une histoire qui commence bien avant notre premier salaire.
Je m’en suis moi-même rendu compte il y a plusieurs années.
À une époque, dès que je faisais un achat un peu important, je ressentais presque systématiquement une forme de culpabilité.
Même lorsque cette dépense était parfaitement prévue dans mon budget et qu’elle répondait à un véritable besoin.
J’avais toujours cette petite voix intérieure qui me disait que je devais économiser davantage, que je prenais peut-être un risque ou que je n’avais pas le droit de me faire plaisir.
Pendant longtemps, j’ai cru que cette réaction était simplement un trait de caractère.
Avec le recul, j’ai compris qu’elle venait surtout de l’éducation financière que j’avais reçue et des messages entendus depuis l’enfance.
Cette prise de conscience a profondément changé ma façon de gérer mon argent.
J’ai appris à distinguer mes besoins réels des peurs héritées de mon passé.
Progressivement, j’ai construit une relation beaucoup plus sereine avec mes finances.
Et c’est précisément ce travail intérieur qui m’a permis de prendre de meilleures décisions financières sur le long terme.
Comprendre notre rapport à l’argent est donc bien plus qu’un exercice de développement personnel.
C’est une étape essentielle pour reprendre le contrôle de notre vie financière.
Lorsque nous identifions les croyances qui nous limitent, les émotions qui influencent nos décisions et les automatismes que nous reproduisons parfois depuis des années, nous devenons enfin capables de choisir plutôt que de subir.
Dans cet article, je vais t’aider à comprendre d’où vient ton rapport à l’argent, comment il influence tes décisions au quotidien et surtout comment le faire évoluer pour construire une relation plus apaisée avec tes finances.
Car la liberté financière ne commence pas uniquement sur un compte bancaire.
Elle commence souvent dans notre façon de penser l’argent.
D’où vient notre rapport à l’argent ?
Nous avons souvent l’impression que notre manière de gérer notre argent est le fruit de notre personnalité.
Nous pensons être naturellement économes, dépensiers, prudents ou audacieux.
En réalité, une grande partie de nos comportements financiers s’est construite bien avant que nous commencions à gagner notre propre argent.
Notre rapport à l’argent est le résultat d’un mélange d’éducation, d’expériences personnelles, d’influences culturelles et d’émotions accumulées au fil des années.
Comprendre cette histoire est souvent le premier pas vers une relation plus sereine avec nos finances.
1. L’influence de l’enfance et de la famille
Notre première éducation financière ne vient ni de l’école ni des livres.
Elle commence à la maison.
Dès notre plus jeune âge, nous observons la manière dont nos parents parlent de l’argent, prennent leurs décisions, gèrent leur budget ou réagissent face aux difficultés financières.
Même lorsque le sujet n’est jamais abordé directement, nous enregistrons inconsciemment une multitude de messages.
Certaines phrases reviennent fréquemment dans de nombreuses familles :
- « L’argent ne pousse pas sur les arbres. »
- « Il faut travailler dur pour gagner sa vie. »
- « Les riches sont égoïstes. »
- « L’argent fait le bonheur de personne. »
- « On n’est pas assez riches pour acheter ça. »
Ces phrases sont souvent prononcées avec de bonnes intentions.
Les parents souhaitent transmettre le sens des responsabilités, éviter le gaspillage ou protéger leurs enfants.
Mais répétées pendant des années, elles peuvent devenir de véritables croyances.
À l’âge adulte, nous continuons parfois à agir selon ces messages sans même nous en rendre compte.
Par exemple, une personne qui a toujours entendu que les riches étaient forcément malhonnêtes peut ressentir un malaise à l’idée de gagner davantage d’argent.
Une autre, élevée dans un environnement où chaque dépense était source d’inquiétude, pourra avoir du mal à profiter de son argent, même lorsqu’elle dispose d’une situation financière confortable.
Au-delà des paroles, les comportements observés jouent également un rôle essentiel.
Nous apprenons en regardant.
Si nos parents établissaient un budget, épargnaient régulièrement ou investissaient pour préparer l’avenir, nous avons davantage de chances de reproduire ces habitudes.
À l’inverse, si l’argent était constamment associé aux disputes, aux dettes ou aux fins de mois difficiles, nous pouvons inconsciemment développer une relation anxieuse avec nos finances.
Ces apprentissages ne déterminent pas notre avenir, mais ils expliquent souvent pourquoi certaines réactions nous semblent si naturelles.
Prendre conscience de ces influences permet déjà de commencer à les transformer.
2. Les expériences marquantes

Notre rapport à l’argent ne dépend pas uniquement de notre enfance.
Tout au long de notre vie, certains événements peuvent profondément modifier notre manière de percevoir les finances.
Une période de chômage.
Une séparation.
Une faillite.
Un héritage.
Un licenciement.
Une réussite professionnelle.
Une dette importante.
Ou, au contraire, une période d’abondance inattendue.
Toutes ces expériences laissent une empreinte émotionnelle.
Par exemple, une personne ayant connu des difficultés financières importantes peut continuer à vivre avec la peur permanente de manquer, même après avoir retrouvé une situation stable.
À l’inverse, quelqu’un qui a connu une réussite financière rapide peut parfois développer un sentiment d’invulnérabilité et prendre davantage de risques qu’il ne le devrait.
Les expériences douloureuses nous poussent souvent à chercher davantage de sécurité.
Les expériences positives peuvent renforcer notre confiance.
Dans les deux cas, nos décisions financières ne sont jamais uniquement rationnelles.
Elles sont influencées par ce que nous avons vécu.
Il existe également un lien très fort entre la sécurité émotionnelle et la sécurité financière.
Lorsque nous traversons une période d’incertitude, nous pouvons ressentir le besoin d’épargner davantage pour nous rassurer.
À l’inverse, certaines personnes utilisent les achats comme une manière de compenser le stress, la solitude ou la fatigue.
L’argent devient alors un outil pour gérer les émotions plutôt qu’un simple moyen d’échange.
Comprendre ces mécanismes est essentiel, car ils expliquent pourquoi nous faisons parfois des choix qui semblent contraires à nos intérêts.
3. Les différents profils financiers

Même si chaque personne est unique, il est possible d’observer plusieurs grands profils de comportements face à l’argent.
Le premier est l’épargnant prudent.
Il aime anticiper, mettre de l’argent de côté et éviter les risques.
Cette qualité lui permet souvent de constituer un patrimoine solide.
En revanche, il peut parfois avoir du mal à profiter de son argent ou à investir par peur de perdre.
À l’opposé, on trouve le dépensier émotionnel.
Pour lui, les achats procurent un plaisir immédiat ou permettent de soulager certaines émotions.
Le risque est de privilégier la satisfaction du moment au détriment des objectifs à long terme.
Il existe aussi le contrôlant.
Chaque euro est suivi, planifié et vérifié.
Cette rigueur peut être une véritable force, mais elle peut également devenir source de stress si elle laisse trop peu de place à la spontanéité.
Enfin, certaines personnes adoptent le profil de l’évitant.
Les questions d’argent les mettent mal à l’aise.
Elles préfèrent ne pas regarder leurs comptes, repousser les démarches administratives ou éviter de réfléchir à leurs finances.
Cette attitude procure un soulagement temporaire, mais elle peut compliquer la résolution des problèmes lorsqu’ils apparaissent.
Aucun de ces profils n’est intrinsèquement bon ou mauvais.
Nous possédons souvent une combinaison de plusieurs tendances.
L’important est de comprendre les forces et les limites de notre propre fonctionnement.
Car une fois que nous identifions nos automatismes, nous pouvons commencer à les faire évoluer.
Et c’est précisément cette prise de conscience qui ouvre la voie à une relation plus équilibrée avec l’argent.
Les émotions cachées derrière nos décisions financières

Nous aimons penser que nos décisions financières sont rationnelles.
Nous comparons les prix, nous calculons notre budget, nous analysons les placements et nous faisons des choix qui nous semblent logiques.
Pourtant, les recherches en économie comportementale montrent que nos émotions jouent un rôle majeur dans notre manière de gérer notre argent.
La peur, la culpabilité, la honte ou encore le besoin de reconnaissance influencent souvent nos décisions bien plus que nous ne l’imaginons.
Apprendre à reconnaître ces émotions est essentiel pour reprendre le contrôle de nos finances.
1. La peur

La peur est probablement l’émotion la plus présente dans notre rapport à l’argent.
Certaines personnes ont peur de manquer.
Même lorsqu’elles disposent d’une épargne confortable, elles vivent avec l’impression permanente qu’un imprévu pourrait tout remettre en cause.
D’autres redoutent de perdre leur argent.
Cette peur peut les empêcher d’investir, même lorsque leurs objectifs de long terme justifieraient de faire travailler leur épargne.
Enfin, beaucoup craignent tout simplement de se tromper.
Choisir un mauvais placement.
Acheter au mauvais moment.
Faire une erreur irréversible.
Face à ces incertitudes, la solution la plus rassurante semble souvent être… de ne rien faire.
Pourtant, l’inaction est elle aussi une décision, avec ses propres conséquences.
Comprendre nos peurs ne signifie pas les faire disparaître.
Mais cela nous permet de prendre des décisions plus réfléchies, au lieu de laisser nos émotions décider à notre place.
2. La culpabilité et la honte

L’argent peut également être source de culpabilité.
Certaines personnes se sentent mal à l’aise lorsqu’elles gagnent davantage que leur entourage.
Elles ont peur d’être jugées ou de créer des tensions.
D’autres culpabilisent dès qu’elles dépensent pour elles-mêmes, même lorsque leur budget le permet.
À l’inverse, certaines erreurs financières peuvent provoquer un profond sentiment de honte.
Une dette.
Un investissement malheureux.
Des difficultés à boucler les fins de mois.
Par peur du regard des autres, beaucoup préfèrent garder ces situations pour elles.
Cette honte peut empêcher de demander de l’aide ou de chercher des solutions.
Pourtant, chacun peut connaître des difficultés financières à un moment de sa vie.
Les reconnaître est souvent le premier pas vers leur résolution.
3. La recherche de reconnaissance
Nos dépenses ne répondent pas toujours à un besoin réel.
Parfois, elles répondent à un besoin de reconnaissance.
Acheter un objet de marque.
Posséder une voiture plus prestigieuse.
Changer régulièrement de téléphone.
Publier une image de réussite sur les réseaux sociaux.
Ces comportements ne sont pas forcément motivés par l’utilité de l’objet, mais par ce qu’il représente.
Les réseaux sociaux renforcent parfois ce phénomène.
Nous y voyons des vacances de rêve, des maisons magnifiques, des voitures neuves ou des réussites professionnelles qui peuvent nous donner l’impression d’être en retard.
Cette comparaison permanente peut nous pousser à consommer davantage pour maintenir une certaine image.
Il est pourtant essentiel de distinguer le plaisir authentique de la consommation compensatoire.
Se faire plaisir est parfaitement légitime lorsqu’il s’agit d’un choix conscient et compatible avec nos objectifs.
En revanche, lorsque nos achats servent principalement à combler un manque émotionnel ou à impressionner les autres, ils risquent de nous éloigner de notre véritable liberté financière.
Comprendre ces mécanismes est une étape essentielle pour reprendre le pouvoir sur nos décisions et construire une relation plus apaisée avec l’argent.
Quand notre rapport à l’argent influence toute notre vie

Nous avons parfois l’impression que notre rapport à l’argent ne concerne que notre compte bancaire.
En réalité, il influence bien davantage.
Notre manière de penser l’argent façonne nos décisions quotidiennes, nos relations, nos projets, notre niveau de stress et même notre confiance en nous.
Lorsqu’une relation à l’argent est déséquilibrée, ses conséquences dépassent largement le cadre financier.
À l’inverse, développer une relation plus saine avec l’argent permet souvent d’améliorer de nombreux aspects de notre vie.
Comprendre cette influence est une étape essentielle vers une véritable liberté financière.
1. Les conséquences sur le budget et l’épargne

Notre rapport à l’argent se reflète immédiatement dans notre manière de gérer notre budget.
Certaines personnes dépensent spontanément dès qu’elles ressentent une émotion forte.
Une journée difficile au travail, une contrariété ou simplement l’envie de se faire plaisir peuvent suffire à déclencher un achat.
Ces dépenses impulsives procurent souvent un soulagement immédiat.
Mais ce bien-être est généralement de courte durée.
Très vite apparaissent parfois les regrets, la culpabilité ou l’inquiétude face à un budget déséquilibré.
À l’inverse, certaines personnes repoussent constamment toute dépense, même lorsqu’elle est utile ou prévue.
Elles accumulent une épargne importante sans jamais s’autoriser à profiter du fruit de leur travail.
Dans les deux cas, ce n’est pas l’argent qui pose problème.
C’est la relation que nous entretenons avec lui.
Notre rapport à l’argent influence également notre capacité à épargner régulièrement.
Beaucoup de personnes souhaitent mettre de l’argent de côté.
Pourtant, elles repoussent toujours le moment de commencer.
Elles se disent :
- « J’épargnerai lorsque je gagnerai davantage. »
- « Ce mois-ci est exceptionnel. »
- « Je commencerai l’année prochaine. »
En réalité, cette difficulté provient souvent de croyances profondes.
Certaines personnes considèrent inconsciemment que l’épargne est une privation.
D’autres pensent qu’elles ne méritent pas de préparer leur avenir.
D’autres encore vivent uniquement dans le présent parce qu’elles ont appris que demain était incertain.
Ces mécanismes conduisent parfois à ce que les spécialistes appellent un sabotage financier.
Nous adoptons des comportements qui vont à l’encontre de nos propres objectifs.
Par exemple :
- augmenter son niveau de vie dès que ses revenus progressent ;
- dépenser une prime aussi rapidement qu’elle est reçue ;
- renoncer à investir par peur de perdre ;
- contracter un crédit pour financer une consommation immédiate alors qu’un achat aurait pu être préparé.
Ce sabotage est rarement volontaire.
Il est souvent le résultat de croyances inconscientes que nous reproduisons depuis des années.
La bonne nouvelle, c’est que ces automatismes peuvent évoluer dès lors que nous en prenons conscience.
2. Les conséquences sur les relations
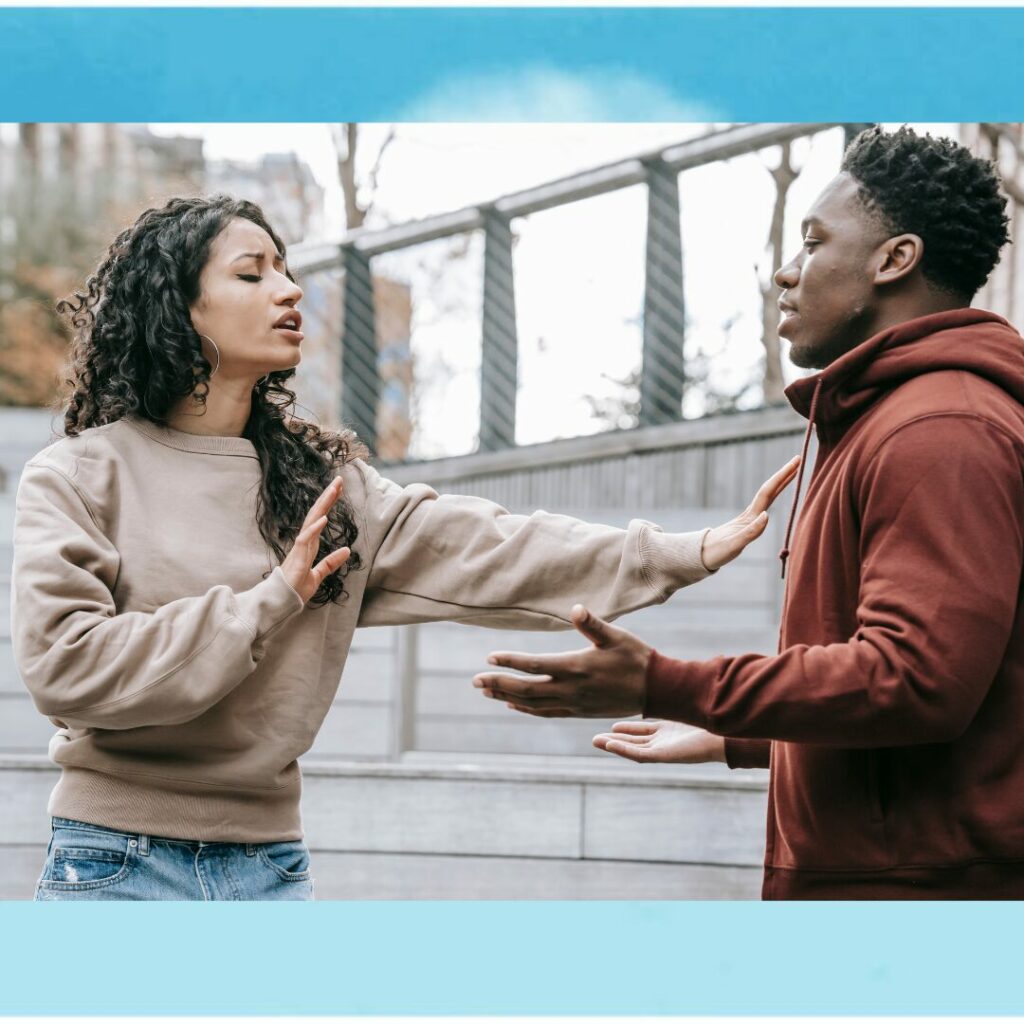
L’argent est l’un des sujets qui génèrent le plus de tensions dans les relations humaines.
Il touche à des valeurs profondes :
- la sécurité ;
- la liberté ;
- la réussite ;
- la confiance ;
- le pouvoir.
Il est donc normal que deux personnes ayant des histoires différentes développent des visions différentes de l’argent.
Dans un couple, ces différences peuvent devenir une source de conflits.
L’un peut souhaiter épargner au maximum.
L’autre préfère profiter du présent.
L’un voit chaque dépense comme un investissement.
L’autre comme un plaisir légitime.
Aucune de ces visions n’est forcément mauvaise.
Le véritable problème apparaît lorsque ces différences ne sont jamais exprimées.
Les incompréhensions s’accumulent alors progressivement.
Les disputes semblent porter sur une dépense ou un achat.
Mais en réalité, elles révèlent souvent deux histoires financières différentes.
Les relations familiales peuvent également être influencées par l’argent.
Les questions d’héritage, de donation ou d’aide financière sont parfois sources de tensions durables.
Dans certaines familles, parler d’argent est totalement naturel.
Dans d’autres, le sujet est tabou.
Ce silence entretient parfois les malentendus.
Enfin, l’argent peut devenir un outil de pouvoir.
Celui qui gagne davantage peut, consciemment ou non, chercher à imposer ses décisions.
À l’inverse, celui qui dépend financièrement d’un autre peut avoir le sentiment de perdre une partie de son autonomie.
Ces situations montrent à quel point notre rapport à l’argent dépasse largement les simples aspects matériels.
Une communication honnête et respectueuse reste souvent la meilleure manière de prévenir ces difficultés.
3. Les conséquences sur nos projets de vie
Notre relation à l’argent influence également les grandes décisions de notre existence.
Combien de projets restent dans un carnet sans jamais voir le jour ?
Créer une entreprise.
Acheter un logement.
Investir en bourse.
Changer de métier.
Prendre une année sabbatique.
Suivre une formation.
Toutes ces décisions comportent une dimension financière.
Lorsque notre rapport à l’argent est dominé par la peur, nous avons tendance à repousser ces projets.
Nous attendons le moment parfait.
Le salaire idéal.
Les conditions idéales.
La certitude absolue.
Or, ce moment n’arrive presque jamais.
Je constate régulièrement que ce ne sont pas les connaissances financières qui empêchent les personnes d’avancer.
C’est davantage leur rapport émotionnel à l’argent.
Certaines restent dans un emploi qui ne les épanouit plus parce que l’idée de perdre un revenu, même temporairement, leur semble insurmontable.
D’autres renoncent à investir malgré une épargne suffisante, uniquement parce qu’elles redoutent la moindre perte.
D’autres encore repoussent leurs rêves pendant des années en attendant une sécurité parfaite qui n’existe pas.
Comprendre son rapport à l’argent permet alors de distinguer les risques réels des peurs héritées.
Et cette prise de conscience ouvre souvent la porte à des décisions beaucoup plus alignées avec la vie que nous souhaitons construire.
Transformer son rapport à l’argent pour retrouver de la liberté
Prendre conscience de nos croyances est une première étape.
Mais cette prise de conscience ne suffit pas.
Pour retrouver une véritable liberté financière, il est nécessaire de faire évoluer progressivement notre manière de penser l’argent.
Il ne s’agit pas de tout changer du jour au lendemain.
Comme toute transformation personnelle, cela demande du temps, de l’observation et beaucoup de bienveillance envers soi-même.
Chaque petit changement de perspective peut cependant avoir des conséquences importantes sur nos décisions futures.
1. Identifier ses croyances limitantes
Avant de modifier notre comportement, nous devons comprendre ce qui le guide.
Je te propose un exercice très simple.
Prends une feuille de papier.
Écris simplement le mot « argent » au milieu.
Puis note spontanément toutes les idées qui te viennent à l’esprit.
Sans réfléchir.
Sans chercher à bien répondre.
Tu pourrais écrire par exemple :
- sécurité ;
- inquiétude ;
- liberté ;
- difficultés ;
- réussite ;
- injustice ;
- responsabilité ;
- conflit ;
- plaisir.
Observe ensuite chacune de ces idées.
Demande-toi :
- D’où vient cette croyance ?
- Qui me l’a transmise ?
- Est-elle fondée sur mon expérience personnelle ?
- Est-elle encore utile aujourd’hui ?
Cette dernière question est particulièrement importante.
Certaines croyances nous ont peut-être protégés dans le passé.
Mais elles ne nous servent plus aujourd’hui.
Par exemple :
« Je ne serai jamais capable d’investir.»
« Les riches sont forcément malhonnêtes. »
« Je dois toujours me priver pour être raisonnable. »
« L’argent est une source permanente de problèmes. »
Une fois identifiées, ces croyances perdent déjà une partie de leur pouvoir.
2. Reprogrammer progressivement sa vision de l’argent

Changer son rapport à l’argent ne signifie pas aimer l’argent pour lui-même.
Cela signifie apprendre à le considérer comme ce qu’il est réellement : un outil.
L’argent n’est ni bon ni mauvais.
Il ne définit ni notre valeur, ni notre intelligence, ni notre réussite personnelle.
C’est simplement une ressource qui permet de financer des projets, de protéger ceux que nous aimons et de construire davantage de liberté.
Cette nouvelle vision change profondément notre manière de prendre des décisions.
Nous cessons progressivement de voir l’épargne comme une privation.
Nous la considérons comme une manière de nous offrir davantage de choix demain.
Nous ne voyons plus l’investissement comme un danger permanent.
Nous le percevons comme un moyen de faire travailler notre argent au service de nos objectifs de long terme.
Nous comprenons également qu’il est possible de souhaiter améliorer sa situation financière sans culpabiliser.
Vouloir gagner davantage ne signifie pas devenir matérialiste.
Cela peut simplement traduire le désir:
- d’offrir une meilleure sécurité à sa famille ;
- de réduire son stress financier ;
- de disposer de plus de temps ;
- de soutenir des causes qui nous tiennent à cœur ;
- ou de construire une vie plus libre.
Lorsque nos objectifs sont alignés avec nos valeurs, l’argent devient un moyen et non une finalité.
3. Passer à l’action concrètement

Une relation plus sereine avec l’argent se construit surtout par l’action.
Même de petits changements peuvent produire des résultats importants lorsqu’ils sont répétés régulièrement.
Commence par mettre en place un suivi financier simple.
Il n’est pas nécessaire d’utiliser des outils complexes.
Un carnet, un tableau ou une application peuvent suffire.
L’objectif est simplement de savoir où va ton argent.
Définis ensuite des objectifs qui correspondent réellement à tes valeurs.
Pourquoi souhaites-tu épargner ?
Pourquoi veux-tu investir ?
Que souhaites-tu construire ?
Lorsque nos objectifs ont du sens, il devient beaucoup plus facile de rester motivés dans la durée.
Enfin, apprends à célébrer chaque progrès.
Nous avons souvent tendance à attendre les grands résultats.
Pourtant, chaque mois où tu respectes ton budget, chaque somme épargnée, chaque investissement réalisé représente déjà une victoire.
La transformation de notre rapport à l’argent n’est pas un événement spectaculaire.
C’est une succession de petites décisions conscientes qui, avec le temps, changent profondément notre vie.
Conclusion : L’argent révèle nos blessures… mais aussi notre pouvoir d’évolution
Au fil de cet article, nous avons vu que notre rapport à l’argent ne se résume pas à des chiffres inscrits sur un compte bancaire.
Il est façonné par notre histoire, notre éducation, nos expériences et les émotions qui nous accompagnent depuis parfois de nombreuses années.
C’est pourquoi comprendre notre relation à l’argent est souvent bien plus important que connaître les meilleurs placements ou les stratégies d’investissement les plus performantes.
Les connaissances financières sont indispensables.
Mais elles ne produisent leurs effets que lorsque nos comportements sont alignés avec nos objectifs.
Prendre conscience de nos croyances, identifier nos automatismes et accepter de les faire évoluer constitue souvent le véritable point de départ vers une liberté financière durable.
Je t’invite à réaliser un exercice très simple cette semaine.
Pendant sept jours, observe les émotions que tu ressens à chaque fois que tu dépenses de l’argent.
Te sens-tu serein(e) ?
Stressé(e) ?
Coupable ?
Heureux(se) ?
Pressé(e) ?
Ces observations te permettront peut-être de découvrir certains mécanismes dont tu n’avais jamais pris conscience.
J’aimerais également connaître ton expérience.
Quelle est la croyance sur l’argent qui t’a le plus marqué(e) pendant ton enfance ?
Y a-t-il une phrase entendue lorsque tu étais plus jeune qui influence encore aujourd’hui tes décisions financières ?
Partage-la en commentaire.
Nous pourrons échanger ensemble sur ces sujets qui nous concernent tous.
Dans mon livre, « Je change de vie à plus de 50 ans et prends le chemin de la liberté financière », j’explique comment transformer progressivement notre relation à l’argent a profondément changé ma façon de gérer mes finances, de construire mon patrimoine et, plus largement, de reprendre le pouvoir sur ma vie.
Avant de modifier mes comptes, j’ai d’abord dû modifier certaines croyances qui limitaient mes choix.
C’est ce cheminement intérieur qui m’a permis d’avancer avec davantage de sérénité et de confiance.
Je te donne rendez-vous la semaine prochaine pour un nouvel article consacré à une méthode de gestion budgétaire à la fois simple, efficace et inspirante :
« Kakeibo : la méthode japonaise pour bien gérer son budget »
Nous découvrirons comment cette approche, fondée sur la réflexion et la simplicité, peut nous aider à mieux maîtriser nos dépenses, à épargner plus facilement et à construire pas à pas une relation encore plus apaisée avec notre argent.
Je te souhaite la réussite dans toutes tes entreprises et te dis à bientôt…
Bree